Was ist Formular 210 und wer ist verpflichtet, es einzureichen?
Wenn Sie in Spanien ein Haus, eine Wohnung oder ein Apartment besitzen, aber nicht regelmäßig hier leben, haben Sie sehr wahrscheinlich eine jährliche Steuerpflicht, deren Sie sich möglicherweise nicht vollständig bewusst sind: Formular 210.
Hier erklären wir es Ihnen ohne juristische Fachsprache: Was genau es ist, wer es einreichen muss und bis wann.
Was ist Modell 210?
Dies ist das Formular, mit dem Nichtansässige ihre in Spanien erzielten Einkünfte der spanischen Steuerbehörde melden. Es entspricht der Einkommensteuer für Nichtansässige (IRNR) für Personen ohne feste Niederlassung in Spanien.
Wenn Sie eine Immobilie besitzen, könnten Sie aus drei verschiedenen Gründen betroffen sein:
Fiktives Einkommen: wenn die Wohnung zum Eigengebrauch genutzt wird oder leer steht
Mieteinnahmen: wenn Sie die Immobilie vermieten, sei es für Langzeit- oder Ferienvermietung.
Kapitalgewinn: wenn Sie die Immobilie verkaufen
Jede Situation hat ihre eigenen Regeln und Fristen, daher gilt es zunächst herauszufinden, in welche Kategorie Sie fallen.
Wer sollte es einreichen?
Wenn Sie in Spanien nicht steuerlich ansässig sind und hier Einkünfte erzielen, müssen Sie diese angeben. Für Vermieter gilt Folgendes:
Ausländer mit einem Zweitwohnsitz oder Ferienhaus in Spanien
Spanier, die im Ausland leben, aber hier Eigentum besitzen
Eigentümer, deren Immobilie den größten Teil des Jahres leer steht
Diejenigen, die ihre Immobilie vermieten, selbst wenn es nur für ein paar Wochen im Sommer ist.
Der häufigste Fehler
Viele Menschen gehen fälschlicherweise davon aus, dass sie mit der Zahlung der Grundsteuer (IBI) ihren Steuerpflichten nachgekommen sind. Das ist jedoch nicht der Fall: Es handelt sich um unterschiedliche Steuern. Die Grundsteuer wird von der Gemeinde erhoben; das Formular 210 wird von der Landessteuerbehörde bearbeitet.
Ein weiterer weit verbreiteter Irrglaube ist, dass eine leerstehende Immobilie, die keine Einnahmen generiert, nichts anzugeben sei. Die Steuerbehörden gehen jedoch davon aus, dass eine privat genutzte Immobilie fiktive Einkünfte generiert, die jährlich angegeben werden müssen, selbst wenn sie nicht vermietet wird oder man keinen einzigen Euro damit verdient.
Fiktives Einkommen: Wie es berechnet wird
Sie wird berechnet, indem ein Prozentsatz auf den Katasterwert angewendet wird:
1,1 % des Katasterwerts, sofern dieser in den letzten Jahren im Rahmen eines kollektiven Bewertungsverfahrens überarbeitet wurde.
2 % des Katasterwertes, in allen anderen Fällen
Darauf basierend wird der Steuersatz entsprechend Ihrem Wohnsitzland angewendet.
Wie viel muss ich bezahlen? Steuersätze:
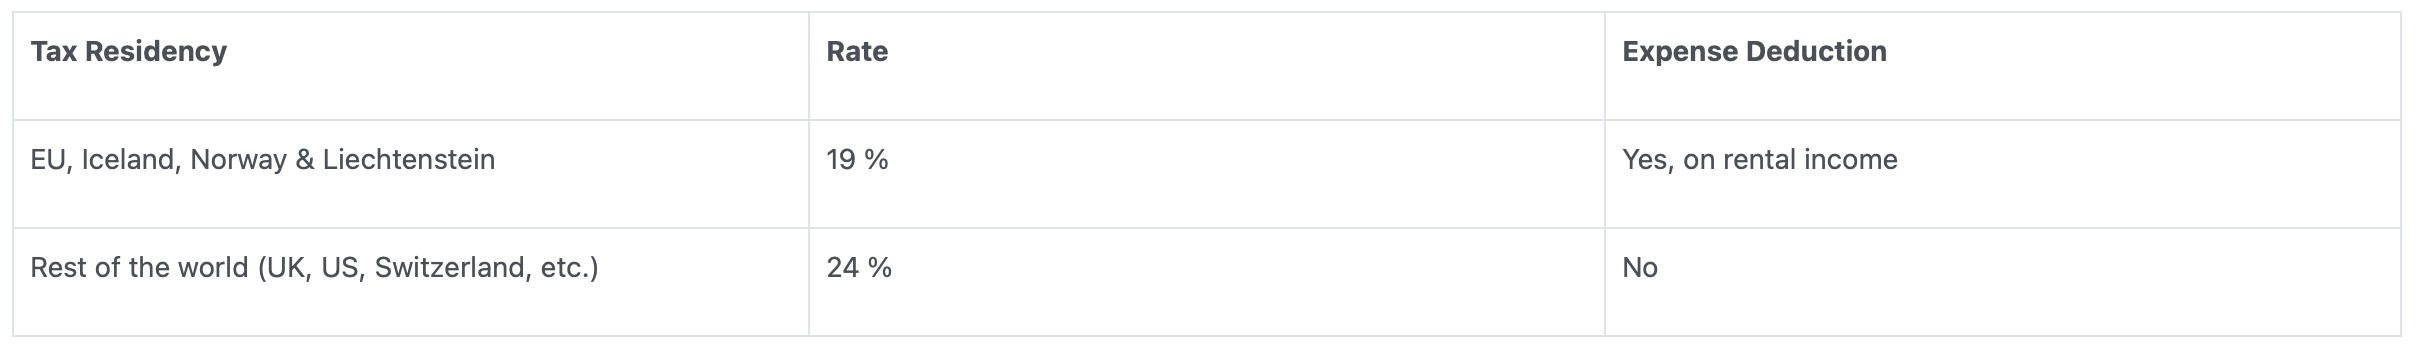
Dieser Unterschied betrifft insbesondere britische Vermieter: Nach dem Brexit zahlten sie statt 19 % nach Abzügen nun 24 % auf das Bruttoeinkommen.
Einreichungsfristen
Die Fristen variieren je nach Art der Miete und haben sich kürzlich mit der Verordnung HAC/623/2026 geändert:
Fiktives Einkommen (eigene oder leerstehende Wohnung)
Geschäftsjahr 2025: während des gesamten Kalenderjahres 2026 bis zum 31. Dezember
Geschäftsjahr 2026: Die Frist beginnt am 1. April 2027.
Mieteinnahmen
Geschäftsjahr 2025: vom 1. Januar bis zum 20. Januar 2026
Geschäftsjahr 2026: vom 1. April bis zum 20. April 2027
Immobilienverkauf
Drei Monate nach Ablauf des einmonatigen Zeitraums nach der Unterzeichnung: in der Praxis etwa vier Monate ab dem Datum der Urkunde.
Der Käufer ist verpflichtet, 3 % des Verkaufspreises einzubehalten und diese mit dem Formular 211 zu zahlen; falls der resultierende Betrag geringer ist, kann der Verkäufer die Rückerstattung des Überschusses mit dem Formular 210 selbst verlangen.
Was passiert, wenn Sie es nicht einreichen?
Es können Zuschläge und Strafen vom Finanzamt anfallen. Und da es sich um eine jährliche Pflicht handelt, häuft sich das Problem tendenziell von Jahr zu Jahr an, oft ohne dass der Eigentümer es bemerkt, bis er eine Benachrichtigung erhält.
Wie man es ohne Komplikationen präsentiert
Wenn Sie dies selbst erledigen, benötigen Sie eine NIE (Ausländeridentifikationsnummer), müssen wissen, welcher Einkommensteuercode für Sie gilt, die Steuerbasis korrekt berechnen und dürfen keine Fristen verpassen, die sich, wie Sie gesehen haben, gerade geändert haben.
Bei Spanish Property Taxes haben wir den Prozess vereinfacht: Sie füllen ein Formular in Ihrer Sprache in 5–10 Minuten aus, und wir kümmern uns um den Rest direkt mit der spanischen Steuerbehörde. Wir sind offizieller Partner der spanischen Steuerbehörde (AEAT), und unsere Plattform ist in Englisch, Spanisch, Deutsch, Französisch, Italienisch und Russisch verfügbar.
Reichen Sie Ihr Formular 210 hier ein: https://spanishpropertytaxes.com/register
(Dieser Artikel dient lediglich Informationszwecken und stellt keine individuelle Steuerberatung dar. Sollte Ihre Situation Besonderheiten aufweisen, wenden Sie sich bitte an uns.)